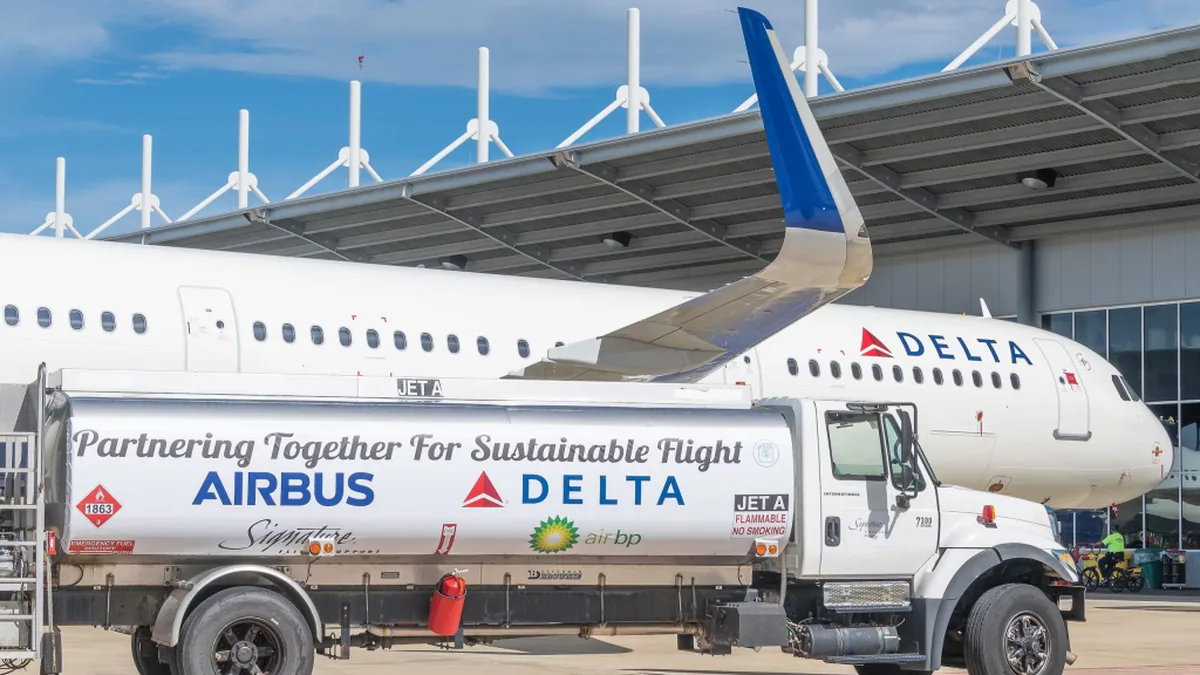
ABD'nin önde gelen havayolu şirketlerinden Delta Air Lines, yükselen jet yakıtı maliyetlerinin etkisiyle 2026 yılına ilişkin kâr beklentisini aşağı yönlü revize ettiğini duyurdu. Şirket, hisse başına düzeltilmiş kâr tahminini 6,50-7,50 dolar aralığından 5,10-5,60 dolar aralığına indirirken, 2025'e kıyasla yıllık yakıt giderlerinde 6 milyar dolarlık bir artış öngörüyor. Bu revizyon, küresel enerji piyasalarındaki dalgalanmaların havayolu sektörünün kârlılığı üzerindeki baskısını bir kez daha gözler önüne serdi.
Yakıt Giderleri Kârlılığı Vurdu, Gelirler Rekor Kırdı
Delta Air Lines'ın 9 Ekim'de yaptığı açıklamaya göre, üçüncü çeyrekte yakıt giderleri temmuz ayında öngörülen seviyeyi 500 milyon doların üzerinde aştı. Bu durum, şirketin finansal hedeflerini doğrudan etkiledi. Üçüncü çeyrekte yakıt giderleri, geçen yılın aynı dönemine göre yüzde 62'lik dikkat çekici bir artışla 4,1 milyar dolara ulaştı. Galon başına ortalama yakıt maliyeti ise 3,61 dolar seviyesinde gerçekleşti.
Ancak, bu maliyet artışlarına rağmen Delta, üçüncü çeyrekte güçlü bir gelir performansı sergiledi. Şirket, kapasitesini büyük ölçüde sabit tutmasına rağmen, düzeltilmiş gelirini bir önceki yılın aynı dönemine göre yüzde 16 artırarak 17,6 milyar dolarlık rekor bir seviyeye taşıdı. Özellikle premium ekonomi, business ve birinci sınıf kabinlerden elde edilen gelirler yüzde 18 oranında yükseliş gösterdi. Buna karşın, ABD genel kabul görmüş muhasebe ilkelerine (GAAP) göre net kârı, yakıt maliyetlerindeki artışın etkisiyle geçen yılın aynı dönemine kıyasla yüzde 47 azalarak 756 milyon dolara geriledi. Şirketin hisse başına düzeltilmiş kârı ise 1,72 dolar olarak gerçekleşti.
İleriye Dönük Beklentiler ve Risk Yönetimi Stratejileri
Delta Air Lines Finans Direktörü Eric Snell, artan maliyetlere rağmen şirketin yıl genelinde yaklaşık 4,5 milyar dolar vergi öncesi kâr elde etmesini beklediklerini ifade etti. Şirket, dördüncü çeyrek için de olumlu bir tablo çiziyor; bu dönemde gelirlerinin yaklaşık yüzde 20 artması ve galon başına yakıt maliyetinin 4,25 dolar seviyesinde gerçekleşmesi öngörülüyor.
Yakıt maliyetlerinin yönetimi konusunda Delta'nın önemli bir avantajı bulunuyor: Philadelphia yakınlarındaki kendi petrol rafinerisi. Bu rafineri, artan yakıt fiyatlarının olumsuz etkilerini kısmen dengeleyici bir rol oynuyor. Finans Direktörü Snell'in tahminlerine göre, rafinerinin yıl genelinde yaklaşık 700 milyon dolar kâr sağlaması bekleniyor. Öte yandan, şirketin çalışanlarına yönelik kâr paylaşımı da devam ediyor. Yılın ilk dokuz ayında elde edilen kârdan yaklaşık 900 milyon dolarlık bir payın çalışanlara dağıtılması planlanıyor. Bu ödemenin Şubat 2027'de yapılması öngörülüyor. Bu durum, Delta'nın finansal performansının sadece hissedarlar için değil, aynı zamanda çalışanları için de değer yarattığını gösteriyor.